
28/10/2026 - 106 lượt xem
Quy định chống mất rừng của Liên minh châu Âu (EU); Cơ chế điều chỉnh carbon biên giới của EU khi được áp dụng và thực thi đầy đủ đặt ra những yêu cầu mới, cao hơn cho hàng xuất khẩu của nước ta, đồng thời tạo sức ép tích cực thúc đẩy chuyển đổi xanh, nâng cao vị thế của hàng Việt Nam trên thị trường thế giới.
Từ ngày 30/12/2026, Quy định chống mất rừng của Liên minh châu Âu (EU) chính thức được áp dụng; cơ chế điều chỉnh carbon biên giới của EU cũng đã bước vào giai đoạn thực thi đầy đủ từ đầu năm nay. Đây là những yêu cầu mới, cao hơn đối với hàng xuất khẩu của nước ta, đồng thời là sức ép tích cực thúc đẩy chuyển đổi xanh và nâng cao vị thế của hàng Việt Nam trên thị trường thế giới.
EU là một trong những đối tác thương mại hàng đầu của Việt Nam, đồng thời là thị trường ngày càng đặt ra yêu cầu cao về phát triển bền vững. Từ ngày 30/12/2026, cà-phê, gỗ, cao-su và các mặt hàng thuộc phạm vi áp dụng chỉ được đưa vào thị trường EU khi chứng minh được không gắn với hoạt động phá rừng sau ngày 31/12/2020.
Với cơ chế điều chỉnh carbon biên giới, nghĩa vụ được tính ngay từ những lô hàng nhập khẩu đầu năm 2026, dù chứng chỉ carbon đến tháng 2/2027 mới được bán và tờ khai đầu tiên phải nộp chậm nhất ngày 30/9/2027. Như vậy, số liệu phát thải của hàng xuất khẩu năm nay sẽ quyết định chi phí doanh nghiệp phải chịu trong năm tới.
Hai quy định này không nhằm riêng vào Việt Nam mà phản ánh xu thế chung: hàng hóa được đánh giá không chỉ ở chất lượng, giá cả mà còn ở cách thức sản xuất. Thực hiện chủ trương chủ động, tích cực hội nhập quốc tế theo Nghị quyết số 59-NQ/TW của Bộ Chính trị về hội nhập quốc tế trong tình hình mới, cần coi đây là yêu cầu đặt ra cho cả nền kinh tế, từ hoàn thiện pháp luật đến tổ chức sản xuất, thu mua và quản lý chuỗi cung ứng.
Về mặt pháp lý, cả hai đều là văn bản nội khối của EU. Quy định (EU) 2023/1115 ngày 31/5/2023 của Nghị viện châu Âu và Hội đồng Liên minh châu Âu về việc đưa ra thị trường EU và xuất khẩu khỏi EU một số hàng hóa, sản phẩm gắn với mất rừng và suy thoái rừng đặt nghĩa vụ lên doanh nghiệp đưa hàng vào thị trường EU. Quy định (EU) 2023/956 ngày 10/5/2023 của Nghị viện châu Âu và Hội đồng Liên minh châu Âu về cơ chế điều chỉnh carbon biên giới, được sửa đổi năm 2025 theo hướng đơn giản hóa thủ tục, cũng đặt nghĩa vụ lên nhà nhập khẩu. Doanh nghiệp Việt Nam không phải là chủ thể trực tiếp của hai văn bản này.
Tuy nhiên, để đáp ứng nghĩa vụ của mình, nhà nhập khẩu EU sẽ chuyển các yêu cầu đó sang nhà cung cấp. Theo Quy định chống mất rừng, lô hàng chỉ được lưu hành khi không gây mất rừng sau năm 2020, được sản xuất hợp pháp theo pháp luật của nước sản xuất và có bản tuyên bố thẩm định nộp qua hệ thống thông tin của EU. Doanh nghiệp EU vi phạm có thể chịu mức phạt tối đa không thấp hơn 4% tổng doanh thu hằng năm trong khối, bị tịch thu hàng hóa và bị loại khỏi các gói thầu công.
Khi nộp bản tuyên bố thẩm định, nhà nhập khẩu chịu trách nhiệm về sự tuân thủ của hàng hóa và phải lưu giữ bản tuyên bố trong 5 năm; trong thời hạn đó, cơ quan có thẩm quyền của EU có thể tiến hành kiểm tra. Vì vậy, bên mua châu Âu ngày càng thận trọng khi lựa chọn nhà cung cấp: hồ sơ của một lô hàng xuất khẩu hôm nay vẫn có thể bị xem xét lại nhiều năm sau.
Các hợp đồng mua bán cà-phê, gỗ, cao-su cũng đã thay đổi theo: bên mua đưa vào các điều khoản cam kết tuân thủ, quyền kiểm tra tại chỗ, quyền chấm dứt hợp đồng và đòi bồi thường nếu hồ sơ nguồn gốc không bảo đảm.
Cơ chế điều chỉnh carbon biên giới vận hành theo cách khác: không cấm hàng hóa, mà định giá lượng phát thải chứa trong hàng hóa. Từ năm 2026, chỉ người khai báo được cấp phép mới được nhập khẩu thép, nhôm, xi-măng, phân bón, điện và hydro vào EU và phải mua chứng chỉ tương ứng với lượng phát thải, theo giá gắn với thị trường carbon của khối. Nếu không có số liệu phát thải thực tế đã được thẩm định, nhà nhập khẩu phải dùng giá trị mặc định do EU ấn định, thường cao hơn đáng kể.
Số liệu thực tế phải được tính theo phương pháp do EU ban hành và được tổ chức thẩm định độc lập đã được công nhận xác nhận. Điều đó đòi hỏi doanh nghiệp Việt Nam theo dõi được nhiên liệu, nguyên liệu đầu vào và sản lượng đến từng cơ sở sản xuất. Năng lực đo đạc, báo cáo phát thải vì thế quyết định trực tiếp giá thành và sức cạnh tranh của hàng hóa.
Đối với nước ta, cà-phê, gỗ và cao su, những mặt hàng nông lâm sản chủ lực xuất khẩu sang EU, đều thuộc diện điều chỉnh của Quy định chống mất rừng; riêng EU chiếm hơn 40% kim ngạch xuất khẩu. Ngành thép, dù lượng xuất khẩu sang EU chưa lớn, là ngành đầu tiên chịu tác động trực tiếp của Cơ chế điều chỉnh carbon biên giới.
Việt Nam bước vào giai đoạn này với một lợi thế quan trọng. Ngày 22/5/2025, Ủy ban châu Âu công bố kết quả phân loại quốc gia theo mức độ rủi ro mất rừng, trong đó Việt Nam thuộc nhóm rủi ro thấp. Nhờ đó, nhà nhập khẩu hàng hóa từ Việt Nam được áp dụng quy trình thẩm định đơn giản, không phải tự đánh giá và giảm thiểu rủi ro cho từng lô hàng; tỷ lệ kiểm tra tối thiểu hằng năm của cơ quan có thẩm quyền EU đối với nhóm này là 1%, so với 3% của nhóm rủi ro tiêu chuẩn và 9% của nhóm rủi ro cao (Quy định thực thi (EU) 2025/1093 ngày 22/5/2025 của Ủy ban châu Âu; Điều 13 và Điều 16 Quy định (EU) 2023/1115).
Tuy vậy, thẩm định đơn giản không có nghĩa là được miễn nghĩa vụ chứng minh. Nhà nhập khẩu vẫn phải có đầy đủ thông tin về hàng hóa, trong đó có tọa độ địa lý của từng thửa đất sản xuất. Yêu cầu kỹ thuật này phù hợp điều kiện của nông hộ, vì thửa đất dưới 4 héc-ta chỉ cần một điểm định vị. Khó khăn chủ yếu nằm ở những khâu khác.
Trước hết là khâu thu mua. Quy định chống mất rừng đòi hỏi có tọa độ của mọi thửa đất làm ra hàng hóa trong lô hàng và phải đánh giá nguy cơ trộn lẫn với hàng không rõ nguồn gốc, trong khi nông sản của nước ta phần lớn được thu gom qua nhiều cấp trung gian; chỉ cần một khâu không ghi chép đầy đủ là thông tin về nguồn gốc bị gián đoạn. Riêng ngành cao-su có khoảng 300 nghìn hộ tiểu điền, chiếm hơn một nửa diện tích, phần lớn chưa quen lưu giữ hồ sơ cho từng đợt khai thác.
Bên cạnh đó là yêu cầu về tính hợp pháp, vấn đề chưa được quan tâm đúng mức. Khái niệm “sản xuất hợp pháp” trong Quy định chống mất rừng có nội hàm rộng, bao gồm quyền sử dụng đất, bảo vệ môi trường, quản lý rừng, quyền của bên thứ ba, quyền của người lao động, thuế, phòng, chống tham nhũng,... và các quy định về thương mại, hải quan của nước sản xuất. Với cà-phê, một phần diện tích mở rộng trên đất có nguồn gốc lâm nghiệp đến nay chưa được cấp giấy chứng nhận quyền sử dụng đất; khi chưa xác lập được tính hợp pháp của vùng trồng thì khó chứng minh tính hợp pháp của sản phẩm.
Ngành gỗ có thuận lợi hơn. Hiệp định Đối tác tự nguyện về thực thi luật lâm nghiệp, quản trị rừng và thương mại lâm sản giữa Việt Nam và EU được ký ngày 19/10/2018; Nghị định số 102/2020/NĐ-CP ngày 01/9/2020 của Chính phủ đã thiết lập Hệ thống bảo đảm gỗ hợp pháp Việt Nam. Theo Quy định chống mất rừng, gỗ có giấy phép FLEGT được coi là đã đáp ứng yêu cầu về tính hợp pháp.[4] Việc sớm đưa Hiệp định sang giai đoạn cấp phép sẽ giúp ngành gỗ giảm đáng kể chi phí tuân thủ; kinh nghiệm xây dựng hệ thống này cũng có thể vận dụng cho cà-phê và cao su.
Ngành cà-phê cũng có xuất phát điểm thuận lợi khi một phần đáng kể diện tích đã được cấp chứng nhận theo các bộ tiêu chuẩn tự nguyện như 4C hay Rainforest Alliance. Các chứng nhận này không thay thế nghĩa vụ thẩm định, nhưng dữ liệu về thửa đất, chủ hộ và sản lượng đã có sẵn; nếu được chuẩn hóa, đây sẽ là nền tảng cho hồ sơ nguồn gốc của cả ngành hàng.
Có ý kiến cho rằng cơ chế điều chỉnh carbon biên giới chưa tác động mạnh đến Việt Nam vì kim ngạch xuất khẩu thép, xi-măng, nhôm, phân bón sang EU còn nhỏ. Nhận định này đúng trong ngắn hạn, song không nên vì thế mà chậm chuẩn bị.
Nghĩa vụ mua chứng chỉ sẽ tăng dần tương ứng với việc EU cắt giảm hạn ngạch phát thải cấp miễn phí cho doanh nghiệp trong khối: năm 2026 mới chiếm 2,5% lượng phát thải, đến năm 2030 tăng lên gần một nửa và theo quy định hiện hành, đến năm 2034 là toàn bộ (Tháng 7/2026, Ủy ban châu Âu đã đề xuất kéo dài lộ trình này đến năm 2038; đề xuất chưa được thông qua). Cách tiếp cận này cũng đang được mở rộng: Vương quốc Anh sẽ áp dụng cơ chế tương tự từ năm 2027, còn EU đang xem xét đưa vào phạm vi các sản phẩm hạ nguồn làm từ thép và nhôm.
Đối với ngành thép, mức độ chịu tác động còn phụ thuộc vào công nghệ sản xuất. Thép luyện từ quặng bằng lò cao có lượng phát thải trên mỗi tấn cao hơn nhiều so với thép luyện từ thép phế bằng lò điện hồ quang.
Theo một số đánh giá, cơ chế này có thể làm chi phí nhập khẩu thép vào EU tăng khoảng 15-25% tùy công nghệ. Vì vậy, đổi mới công nghệ của ngành thép không chỉ là yêu cầu về môi trường mà còn quyết định khả năng giữ khách hàng ở các thị trường có yêu cầu cao.
Về pháp lý, Điều 9 của Quy định (EU) 2023/956 cho phép giảm số chứng chỉ phải nộp tương ứng với giá carbon đã thực trả tại nước xuất xứ. Nếu Việt Nam xây dựng được cơ chế định giá carbon thực chất, một phần nguồn lực lẽ ra phải nộp cho phía EU có thể được giữ lại trong nước để phục vụ chuyển đổi xanh.
Ở trong nước, Luật Bảo vệ môi trường số 72/2020/QH14 ngày 17/11/2020 của Quốc hội đã quy định về thị trường carbon tại Điều 139. Nghị định số 06/2022/NĐ-CP ngày 7/1/2022 của Chính phủ quy định giảm nhẹ phát thải khí nhà kính và bảo vệ tầng ozone, cùng Quyết định số 232/QĐ-TTg ngày 24/1/2025 của Thủ tướng Chính phủ phê duyệt Đề án thành lập và phát triển thị trường carbon tại Việt Nam, đã cụ thể hóa lộ trình triển khai. Ngày 29/6/2026, sàn giao dịch carbon thí điểm đã chính thức hoạt động tại Sở Giao dịch Chứng khoán Hà Nội.
Tuy nhiên, EU chỉ ghi nhận giá carbon thực trả, sau khi đã trừ các khoản hoàn trả hoặc hỗ trợ. Nếu hạn ngạch miễn phí được phân bổ quá rộng, giá giao dịch sẽ thấp và khoản được khấu trừ tại biên giới EU cũng không đáng kể. Vì vậy, cần nhìn nhận thị trường carbon trong nước không chỉ là công cụ bảo vệ môi trường, mà còn là công cụ của chính sách thương mại.
Từ những phân tích trên, cần chú trọng một số giải pháp sau đây:
Thứ nhất, xây dựng cơ sở dữ liệu vùng trồng dùng chung cho cả ngành hàng. Việc mỗi doanh nghiệp tự xây dựng hệ thống truy xuất riêng vừa tốn kém, vừa khó bảo đảm độ tin cậy. Cần sớm hình thành cơ sở dữ liệu thống nhất về vùng trồng cà-phê, cao su, rừng trồng, có giá trị pháp lý rõ ràng, quy định trách nhiệm xác nhận của chính quyền cấp xã và cho phép doanh nghiệp, nhà nhập khẩu khai thác, kết nối với hệ thống thông tin của EU; đồng thời xử lý dứt điểm tình trạng pháp lý của các diện tích canh tác trên đất có nguồn gốc lâm nghiệp.
Thứ hai, tổ chức lại khâu thu mua theo hướng minh bạch. Không thể để từng hộ nông dân tự đáp ứng các tiêu chuẩn của thị trường châu Âu. Cần khuyến khích mô hình liên kết thông qua hợp tác xã, trong đó doanh nghiệp xuất khẩu ký hợp đồng dài hạn, hỗ trợ định vị, lập hồ sơ và chia sẻ giá trị gia tăng với người sản xuất. Có thể nghiên cứu yêu cầu cơ sở thu gom các mặt hàng thuộc diện điều chỉnh phải ghi chép nguồn gốc.
Thứ ba, phát triển thị trường carbon trong nước theo hướng thực chất. Cần công bố lộ trình thu hẹp dần hạn ngạch cấp miễn phí cho các ngành phát thải lớn, chuẩn hóa việc đo đạc, báo cáo, thẩm định phát thải theo chuẩn mực được quốc tế thừa nhận và phát triển đội ngũ thẩm định độc lập trong nước. Trên cơ sở đó, cơ quan có thẩm quyền chủ động trao đổi với EU và Vương quốc Anh về việc ghi nhận chi phí carbon mà doanh nghiệp đã nộp tại Việt Nam.
Thứ tư, phát huy hiệu quả các khuôn khổ hợp tác song phương và đa phương. Chương Thương mại và phát triển bền vững của Hiệp định Thương mại tự do Việt Nam-EU có điều khoản riêng về quản lý rừng bền vững và thương mại lâm sản (Điều 13.8 Hiệp định Thương mại tự do Việt Nam-EU), cùng cơ chế ủy ban chuyên trách để hai bên đối thoại. Đây là kênh phù hợp để Việt Nam kiến nghị về những vướng mắc khi áp dụng Quy định chống mất rừng, đề nghị cơ chế trao đổi dữ liệu và hỗ trợ hộ sản xuất nhỏ.
Thứ năm, nâng cao năng lực pháp lý của doanh nghiệp. Hợp đồng mua bán hàng hóa với bên mua tại phần lớn các nước EU, nếu các bên không loại trừ, thuộc phạm vi điều chỉnh của Công ước của Liên hợp quốc về hợp đồng mua bán hàng hóa quốc tế, ký tại Vienna ngày 11/4/1980, mà Việt Nam là thành viên từ ngày 1/1/2017. Theo Điều 35 của Công ước, hàng hóa phải phù hợp với mục đích cụ thể mà bên bán đã được cho biết khi giao kết hợp đồng. Khi bên mua đã nêu rõ hàng được nhập vào thị trường EU, lô hàng thiếu hồ sơ theo Quy định chống mất rừng có thể bị coi là không phù hợp với hợp đồng, kéo theo quyền từ chối nhận hàng hoặc yêu cầu bồi thường thiệt hại. Vì vậy, doanh nghiệp cần rà soát hợp đồng, thương lượng cân bằng các điều khoản về cam kết bảo đảm, phân chia rủi ro, quyền kiểm tra và chấm dứt hợp đồng; các hiệp hội ngành hàng có thể soạn điều khoản mẫu hỗ trợ doanh nghiệp nhỏ và vừa.
Các tiêu chuẩn xanh đang dần trở thành mặt bằng chung của thương mại quốc tế. Chủ động thích ứng với các yêu cầu này cũng là thực hiện Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021-2030, tầm nhìn 2050 được phê duyệt tại Quyết định số 1658/QĐ-TTg ngày 1/10/2021 của Thủ tướng Chính phủ. Những nỗ lực hôm nay cho dữ liệu, cho tính minh bạch của chuỗi cung ứng và cho việc giảm phát thải sẽ góp phần khẳng định uy tín của hàng Việt Nam, giữ vững thị trường, phục vụ mục tiêu phát triển nhanh và bền vững của đất nước.
Báo Nhân dân điện tử
Ngày 23/10/2026, trong khuôn khổ thực hiện Đề tài nhà nước NAFOSTED Mã số ĐXTN-2025.01 về “Các ...
Đoàn công tác của Viện Nghiên cứu Chính sách và Chiến lược do đồng chí Nguyễn Hoa Cương, Ủy viên Ban Chấp hành Đảng bộ Ban, ...
Thực hiện Chương trình công tác 6 tháng cuối năm 2026 của Viện Nghiên cứu Chính sách và Chiến lược, Đoàn công tác ...
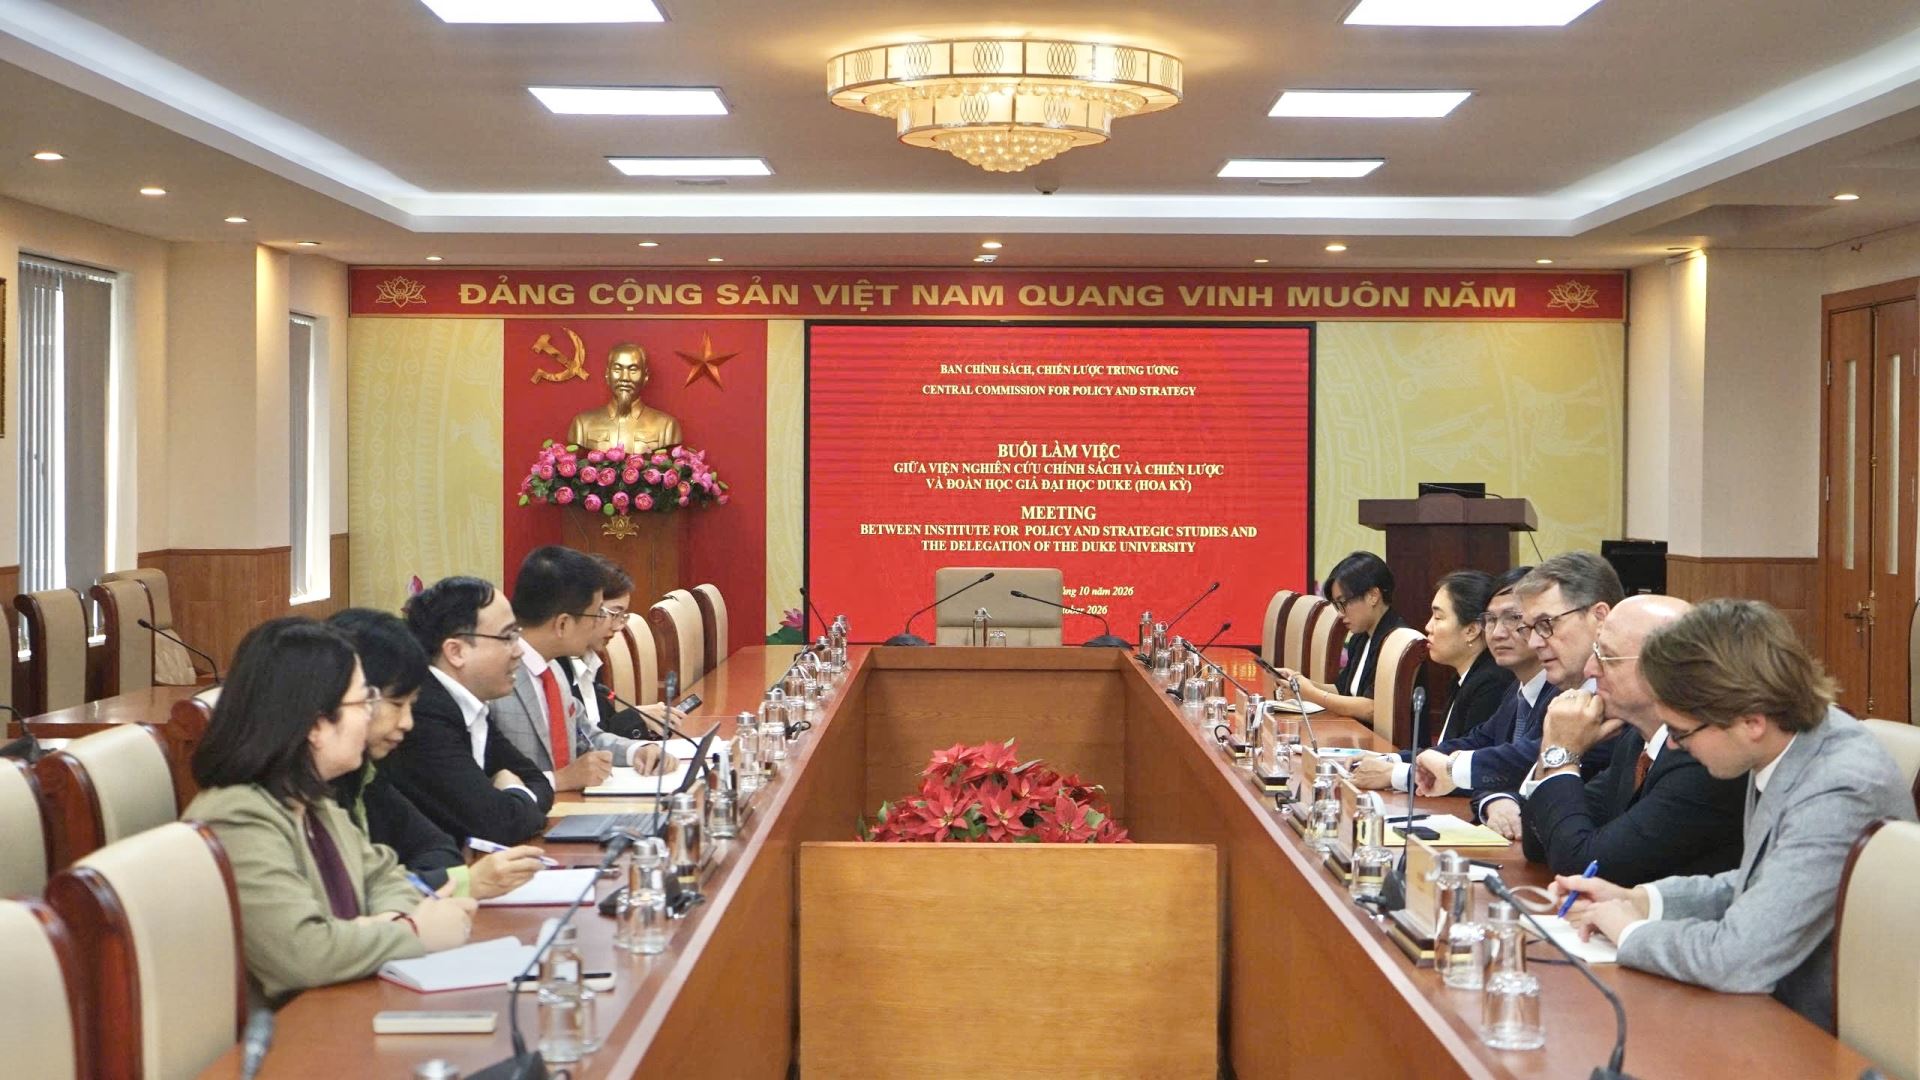
Ngày 14/10/2026, tại trụ sở Ban Chính sách, chiến lược Trung ương, đồng chí Đặng Đức Anh, Quyền Viện trưởng Viện Nghiên cứu Chính sách và ...
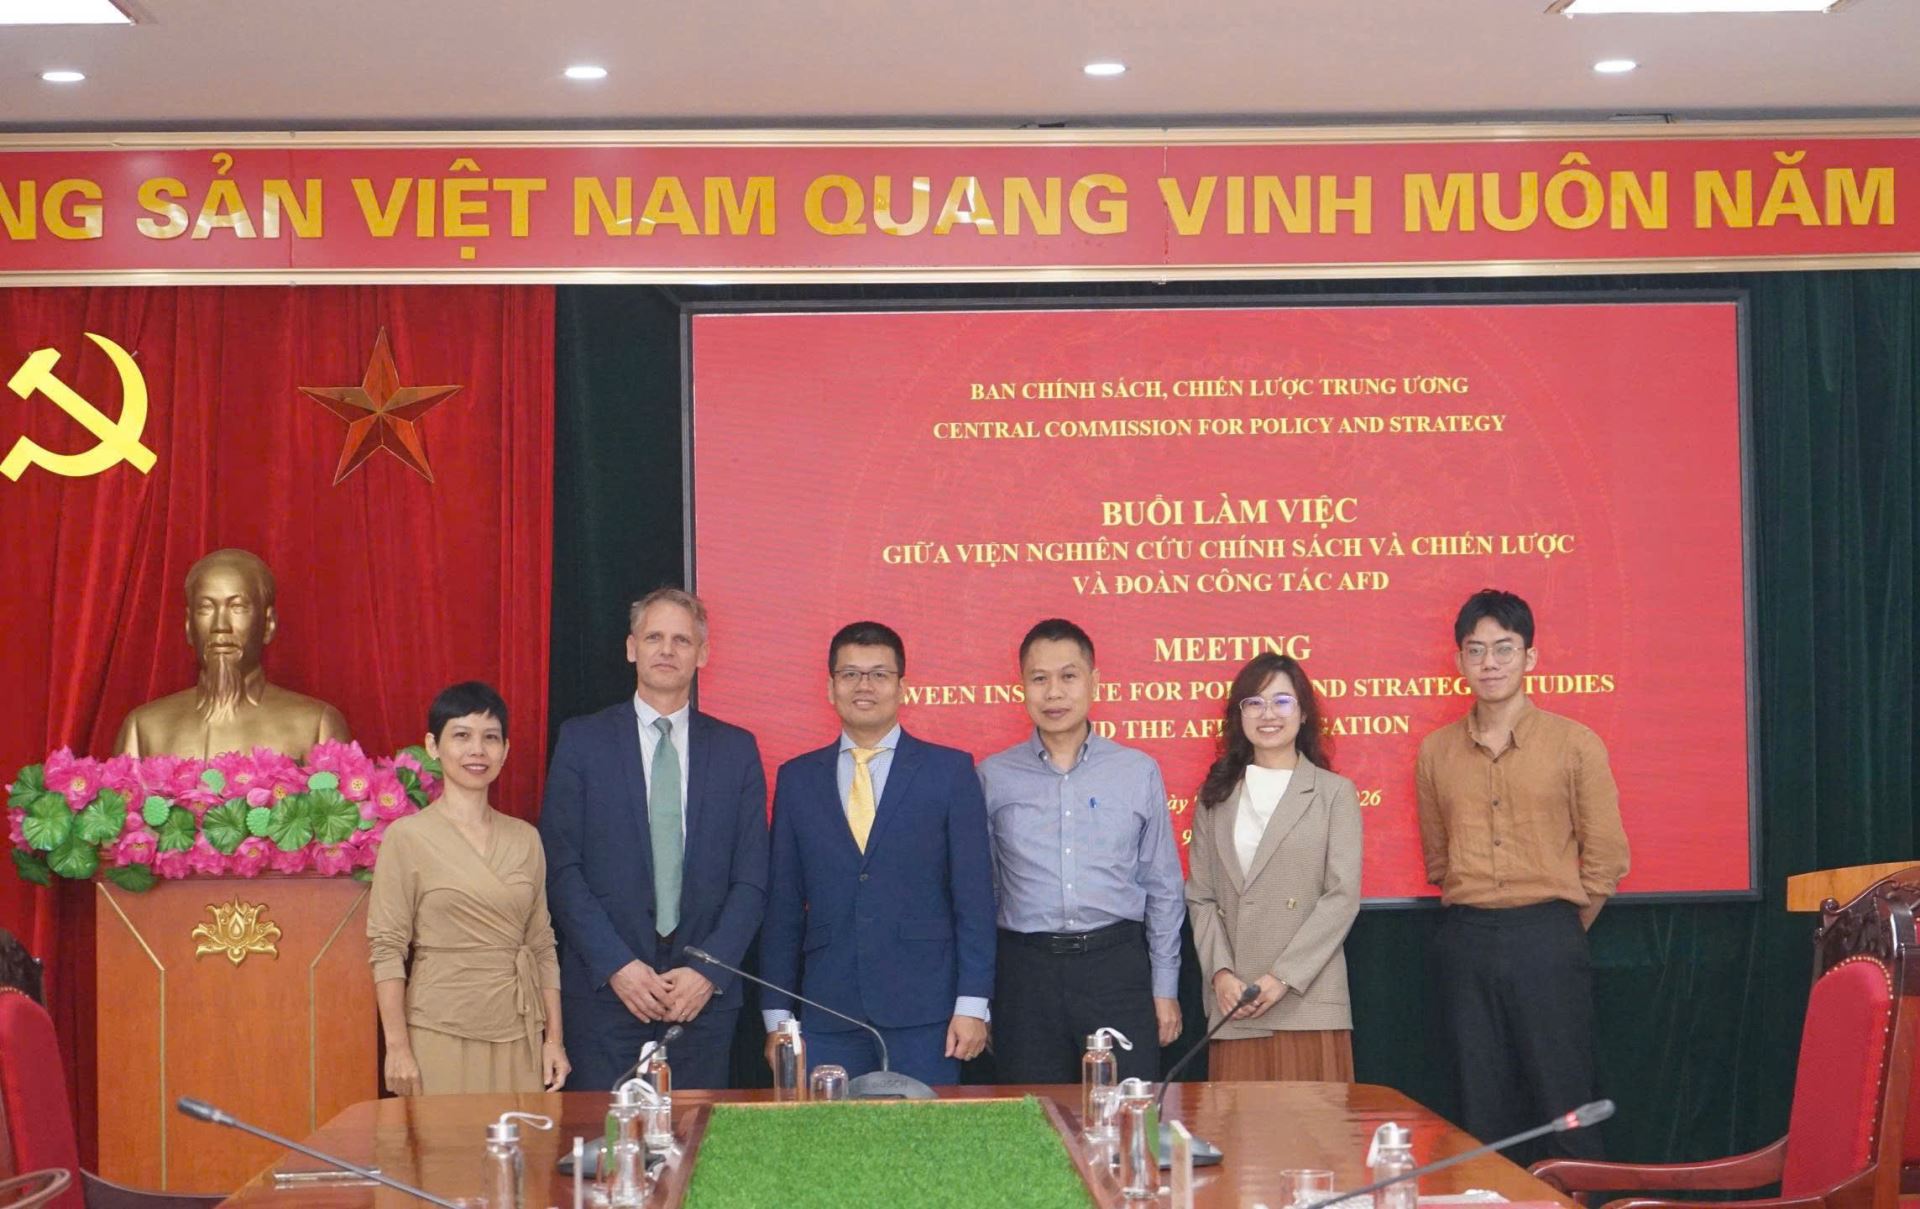
Ngày 9/10/2026, tại trụ sở Ban Chính sách, chiến lược Trung ương, thừa ủy quyền của Lãnh đạo Viện, đồng chí Nguyễn Anh Dương, Trưởng phòng Nghiên ...
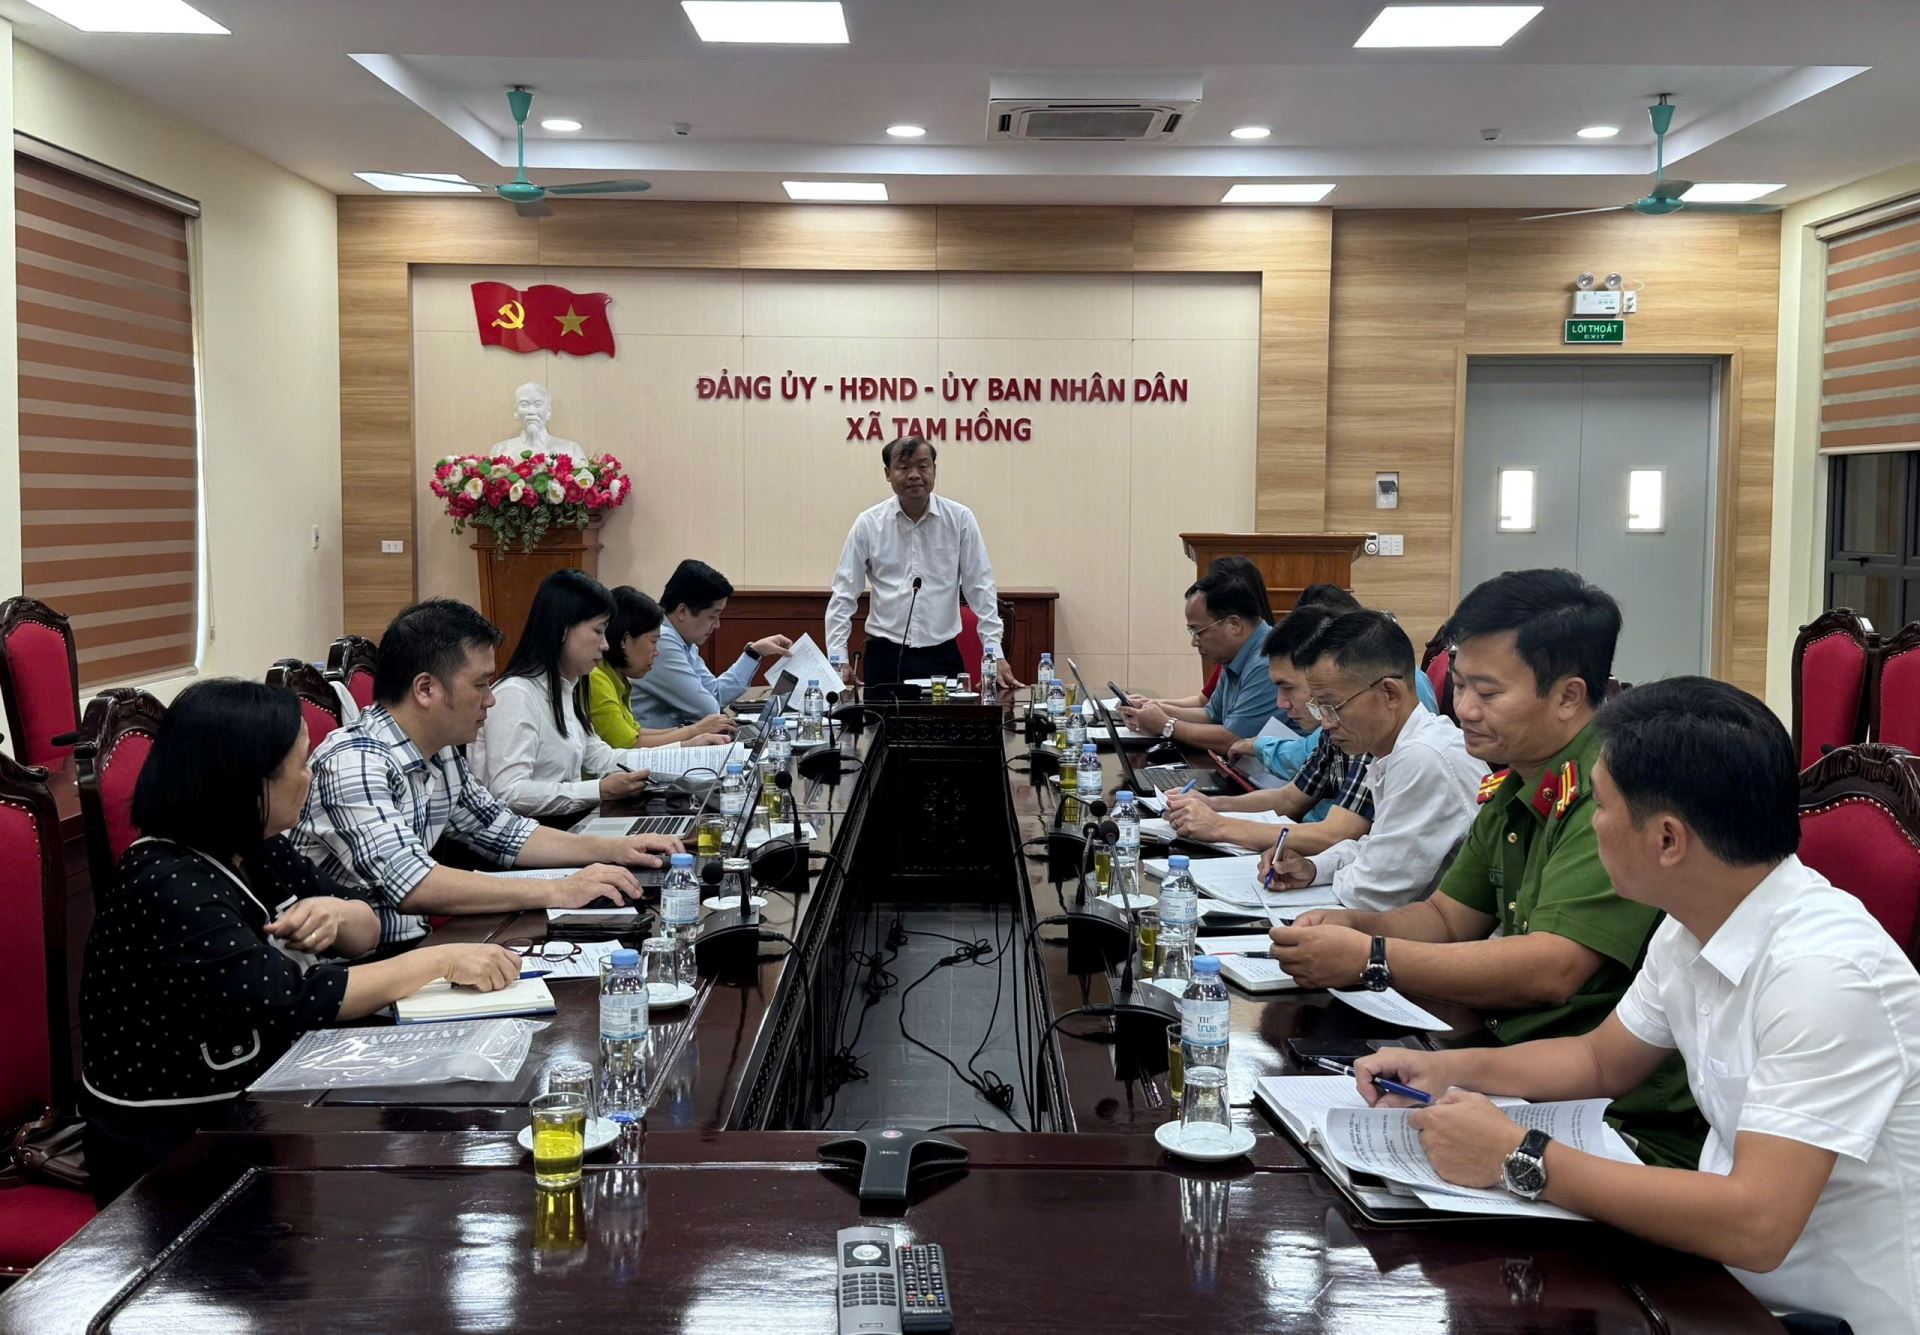
Ngày 06/10/2026, Đoàn công tác của Viện Nghiên cứu Chính sách và Chiến lược do đồng chí Nguyễn Hoa Cương, Phó Viện trưởng làm ...
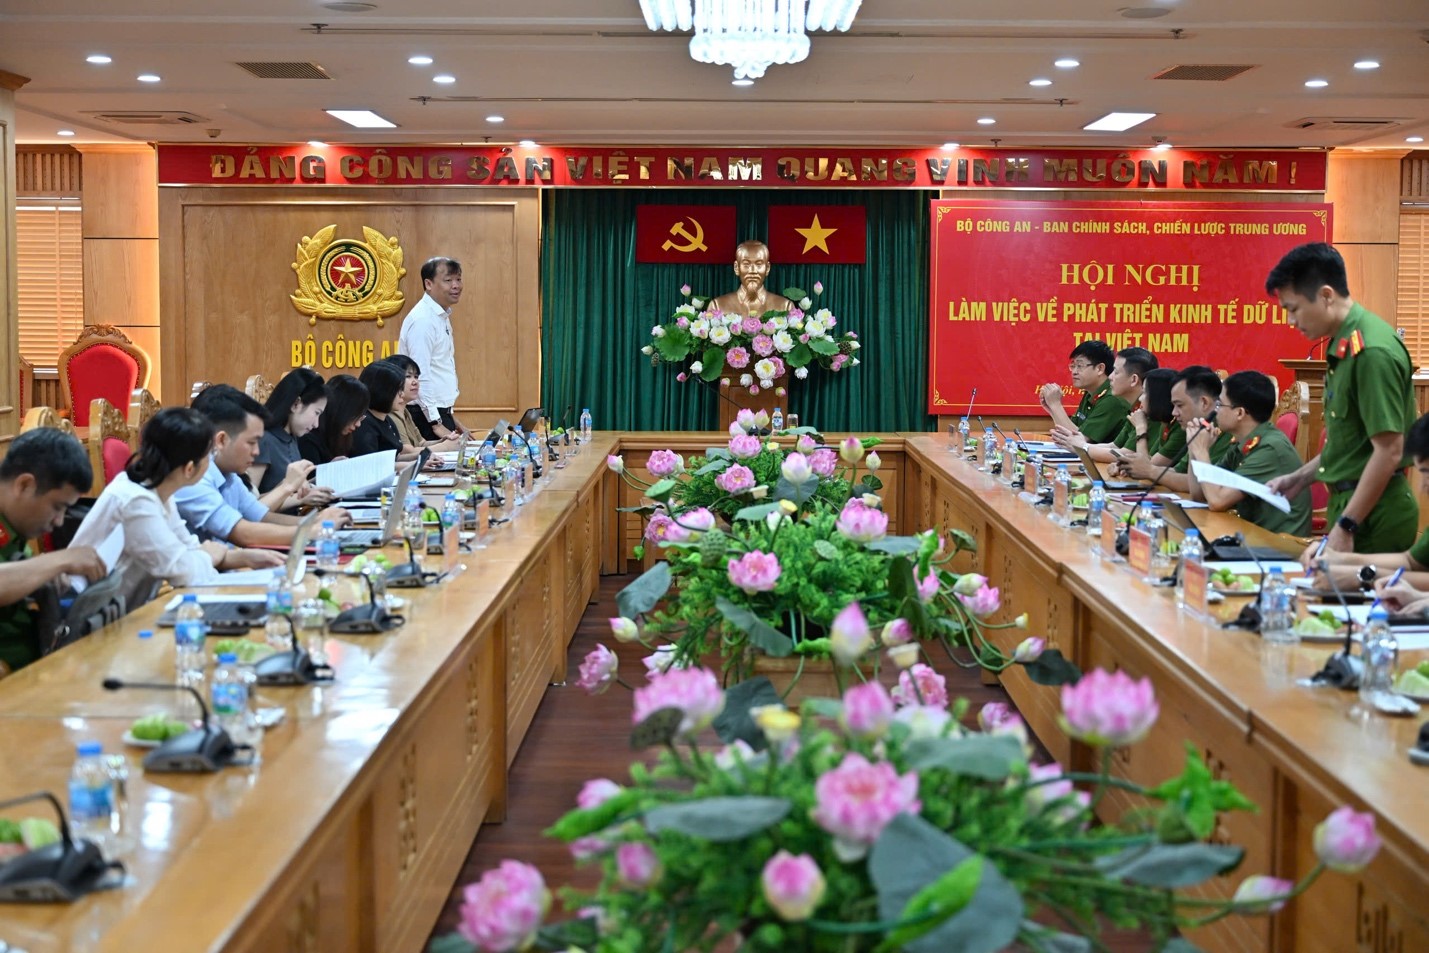
Ngày 8/10/2026, tại trụ sở Bộ Công An, Đoàn công tác của Viện Nghiên cứu Chính sách và Chiến lược, Ban Chính sách chiến ...
Ngày 06/10/2026, tại Trung tâm Phụ nữ và Phát triển (Hà Nội), Viện Nghiên cứu Chính sách và Chiến lược tổ chức Hội thảo “Tăng ...
Sáng ngày 23/9/2026, tại trụ sở Ban Chính sách, chiến lược Trung ương, đồng chí Đặng Đức Anh, Quyền Viện trưởng Viện Nghiên cứu Chính sách ...
Ngày 25/9/2026, tại trụ sở Ban Chính sách, chiến lược Trung ương, thừa ủy quyền của Lãnh đạo Viện, đồng chí Nguyễn Anh Dương, Trưởng phòng ...

