
22/10/2026 - 29 lượt xem
Sau 40 năm đổi mới, vai trò của kinh tế tư nhân ngày càng được khẳng định. Nghị quyết số 68-NQ/TW ngày 04/5/2026 của Bộ Chính trị xác định kinh tế tư nhân là một trong những động lực quan trọng nhất của nền kinh tế. Đến tháng 7/2026, Việt Nam có khoảng 1,062 triệu doanh nghiệp đang hoạt động, trong đó, khu vực tư nhân chiếm 96,6% (1,02 triệu doanh nghiệp), đóng góp 50,46% GDP, hơn 30% thu ngân sách, tạo việc làm cho khoảng 40 triệu lao động và chiếm khoảng 60% vốn đầu tư toàn xã hội. Bên cạnh đó, 6,1 triệu hộ kinh doanh tạo hơn 10 triệu việc làm, đóng góp khoảng 32,8 nghìn tỷ đồng. Trong 7 tháng đầu năm 2026, vốn đầu tư toàn xã hội đạt 2,13 triệu tỷ đồng, trong đó, khu vực ngoài nhà nước đạt 1,14 triệu tỷ đồng (53,7%), cao hơn khu vực nhà nước (28,3%) và khu vực có vốn đầu tư trực tiếp nước ngoài (FDI) (18%). Các số liệu cho thấy khu vực tư nhân giữ vai trò chủ lực trong huy động và đầu tư nguồn lực, đặt ra yêu cầu tăng cường các cơ chế huy động, phân bổ vốn cho khu vực này nhằm hỗ trợ tăng trưởng nhanh và bền vững.
1. Thực trạng huy động nguồn lực tài chính cho khu vực tư nhân
Theo Bộ Tài chính để đạt được mục tiêu tăng trưởng 2 con số giai đoạn 2026 - 2030, nhu cầu vốn ước khoảng 1.500 tỷ USD (hơn 38,5 triệu tỷ đồng), trong đó, hệ thống ngân hàng sẽ chỉ đáp ứng khoảng 25 - 30%, vốn FDI và vốn ngoại góp khoảng 15 - 20%, phần còn lại khoảng trên dưới 50% phải huy động từ khu vực tư nhân.
Thứ nhất, vốn tự có của khu vực tư nhân chủ yếu hình thành từ lợi nhuận giữ lại, thừa kế và các nguồn tiết kiệm trong dân. Theo Ngân hàng Thế giới, tỷ lệ tiết kiệm của Việt Nam khoảng 30% GDP; tiền gửi dân cư tại hệ thống ngân hàng đạt khoảng 200 tỷ USD năm 2025, trong khi lượng vàng trong dân ước 400 - 500 tấn. Bên cạnh đó, kiều hối và tài sản số cũng là nguồn lực đáng kể; tài sản số người dân sở hữu ước 220 - 230 tỷ USD, với giá trị giao dịch khoảng 16.300 tỷ đồng/ngày.
Thứ hai, đến nay nền kinh tế Việt Nam vẫn phụ thuộc lớn vào vốn tín dụng của hệ thống ngân hàng với tổng dư nợ/GDP chiếm khoảng 146% GDP. Tuy đóng góp hơn 1/2 GDP cho quốc gia nhưng dư nợ tín dụng của khu vực tư: các doanh nghiệp nhỏ và vừa (SMEs), hộ kinh doanh, cá thể... chỉ chiếm khoảng trên 20% tổng dư nợ[3]. Việc theo đuổi mục tiêu lợi nhuận cùng với trách nhiệm thực hiện chính sách tiền tệ đa mục tiêu và trách nhiệm xã hội khác đã đặt cho hệ thống ngân hàng nhiều áp lực lớn, không dễ dàng dành vốn lớn (mặc dù đã có quy định) cho khu vực này, trong khi dư địa tăng trưởng tín dụng không phải dễ dàng rộng mở.
Thứ ba, thị trường chứng khoán (TTCK) là kênh đầu tư quan trọng của các nhà đầu tư, tổ chức và cá nhân trong nước (hiện nắm giữ 94%/tổng số lượng tài khoản vào tháng 7/2026), đồng thời là kênh kết nối dòng vốn quốc tế. Nhưng do yêu cầu về chuẩn mực chung, về minh bạch và bảo vệ nhà đầu tư, thị trường này đòi hỏi các công ty phải đáp ứng các tiêu chuẩn niêm yết chặt chẽ, nhất là khi TTCK Việt Nam được FTSE Russell chính thức nâng hạng. Thực tế cấu thành hàng hóa tại TTCK Việt Nam mất cân đối lớn khi chứng khoán cơ sở thuộc ngành tài chính - ngân hàng chiếm khoảng 68%, ngành sản xuất chỉ khoảng 15%, ngành dịch vụ khoảng 11%. Đây cũng là khó khăn cho khu vực tư trong việc huy động vốn trên thị trường.
Thứ tư, về ngành quỹ:
Các quỹ đầu tư mạo hiểm (VC) là nguồn vốn quan trọng cho startup, công nghệ và SMEs khó tiếp cận tín dụng ngân hàng. Tại Việt Nam, vốn VC năm 2025 đạt 215 triệu USD, với các trường hợp tiêu biểu như Momo, VNPay, Tiki, Sendo. Nghị định số 264/2025/NĐ-CP ngày 14/10/2025 cho phép thành lập quỹ VC quốc gia và địa phương theo mô hình “đầu tư công, quản trị tư”, kết hợp vốn Nhà nước và tư nhân, đồng thời chấp nhận rủi ro, thất bại. Tuy nhiên, việc vốn Nhà nước vẫn phải chịu yêu cầu kiểm toán, giám sát và giải trình có thể làm hạn chế tính linh hoạt, khiến quỹ thiên về dự án an toàn, chưa phù hợp với bản chất đầu tư mạo hiểm. Do đó, startup vẫn khó tiếp cận nguồn vốn này.
Quỹ đầu tư chứng khoán: tháng 6/2025, Việt Nam có 43 công ty quản lý quỹ đầu tư chứng khoán và 124 quỹ đầu tư chứng khoán ở dạng quỹ đóng, quỹ mở, quỹ hoán đổi danh mục (ETF) và quỹ tín thác đầu tư bất động sản (REITs), qua đó giúp các nhà đầu tư có thể giảm rủi ro, gia tăng khả năng tìm kiếm lợi nhuận trong khi không phải trực tiếp đầu tư. Nhưng hiện tại chỉ có khoảng 4% nhà đầu tư trên TTCK tham gia đầu tư qua quỹ (khoảng 0,5% dân số), một con số quá nhỏ trong khi tiềm năng và lợi thế của hình thức đầu tư gián tiếp này là rất lớn.
Quỹ hưu trí tự nguyện: tại Việt Nam được triển khai theo Nghị định số 88/2016/NĐ-CP ngày 01/7/2016, với tài sản hiện khoảng 81 triệu USD chủ yếu được quản lý bởi các công ty quản lý quỹ (Dragon Capital, SSIAM, VCBF, MB Capital…), chủ yếu đầu tư vào trái phiếu chính phủ (trên 40%), trái phiếu doanh nghiệp và chứng chỉ quỹ. Tuy nhiên, sau gần 10 năm, quỹ chưa trở thành nguồn vốn trung, dài hạn đáng kể cho nền kinh tế. Nghị định số 85/2026/NĐ-CP ngày 25/3/2026 thay thế Nghị định số 88/2016/NĐ-CP, mở rộng danh mục đầu tư sang trái phiếu chính phủ, công trái Xây dựng Tổ quốc, trái phiếu chính quyền địa phương, tiền gửi, chứng chỉ tiền gửi, trái phiếu ngân hàng, cổ phiếu, trái phiếu niêm yết và chứng chỉ quỹ. Nếu được triển khai hiệu quả, quỹ có thể chuyển hóa tiết kiệm dài hạn của người lao động thành nguồn vốn đầu tư dài hạn cho nền kinh tế.
Quỹ thị trường tiền tệ: huy động nguồn vốn ngắn hạn nhàn rỗi, phù hợp với cá nhân và doanh nghiệp siêu nhỏ có nhu cầu quản lý ngân quỹ và chưa sẵn sàng đầu tư chứng khoán. Thông tư số 136/2025/TT-BTC ngày 29/12/2025 đã tạo khung pháp lý cho loại hình quỹ này, mở thêm kênh huy động vốn trong dân cư và đa dạng hóa sản phẩm đầu tư. Hiện quỹ vẫn đang ở giai đoạn thử nghiệm.
Thứ năm, về nguồn vốn đầu tư xanh, tài chính xanh:
Nhu cầu vốn cho chuyển đổi xanh của Việt Nam rất lớn, ước khoảng 700 tỷ USD đến năm 2050, trong đó, khu vực tư nhân dự kiến đóng góp trên 70%; riêng nhu cầu vốn cho chuyển đổi khí hậu đến năm 2040 khoảng 368 tỷ USD. Đây là cơ hội lớn cho đầu tư tư nhân, song khả năng tiếp cận vốn xanh vẫn phân hóa: doanh nghiệp lớn có điều kiện thuận lợi hơn, trong khi SMEs, doanh nghiệp siêu nhỏ và hộ kinh doanh còn hạn chế do thiếu thông tin và năng lực xây dựng dự án đáp ứng tiêu chí xanh.
Sàn giao dịch carbon Việt Nam triển khai phiên đầu tiên tại Sở Giao dịch Chứng khoán Hà Nội (HNX) ngày 29/6/2026, mở thêm kênh huy động vốn cho doanh nghiệp chuyển đổi xanh. Tuy nhiên, thị trường còn ở giai đoạn sandbox, đối mặt với nhiều hạn chế về cơ chế vận hành, hạ tầng, nguồn hàng, nhận thức và mức độ tham gia của các chủ thể.
Thứ sáu, mô hình hợp tác công - tư (PPP) là công cụ quan trọng để huy động nguồn lực phát triển hạ tầng, chuyển đổi số, chuyển đổi xanh và đổi mới sáng tạo. Tuy nhiên, dù pháp luật đã quy định cơ chế chia sẻ rủi ro khi doanh thu giảm, quy trình thủ tục kiểm toán, phê duyệt và bố trí ngân sách bù đắp còn phức tạp, thiếu tiền lệ thực thi rõ ràng, khiến nhà đầu tư tư nhân, đặc biệt là các quỹ nước ngoài, còn e ngại về tính khả thi của cam kết từ phía Nhà nước.
Thứ bảy, trung tâm tài chính quốc tế (IFC) tại Thành phố Hồ Chí Minh và Đà Nẵng được kỳ vọng huy động và phân bổ nguồn vốn quốc tế cho nền kinh tế Việt Nam. Tuy nhiên, đến tháng 7/2026, các trung tâm vẫn trong giai đoạn chuẩn bị, chưa trở thành kênh huy động vốn lớn cho doanh nghiệp.
Thứ tám, thị trường tài chính thay thế (Alternative Finance) cung cấp các khoản vay nhỏ, giải ngân nhanh và điều kiện linh hoạt cho nhóm khách hàng chưa hoặc khó tiếp cận tín dụng ngân hàng. Nghị định số 282/2025/NĐ-CP về xử phạt trong lĩnh vực an ninh, trật tự và Nghị định số 94/2025/NĐ-CP về cơ chế thử nghiệm Fintech, trong đó có P2P Lending, bước đầu tạo cơ sở pháp lý cho các mô hình này. Đây được kỳ vọng là kênh vốn phù hợp cho nhóm khách hàng chưa đủ điều kiện vay ngân hàng thương mại trong ngắn và trung hạn.
Nhìn chung, các kênh huy động vốn cho khu vực tư nhân ngày càng đa dạng, song phần lớn vẫn phục vụ các phân khúc riêng và một số mô hình còn ở giai đoạn thử nghiệm. Khung pháp lý chưa đồng bộ, nhận thức còn hạn chế, khiến dòng vốn vào các lĩnh vực trọng điểm như chuyển đổi số, đổi mới sáng tạo và kinh tế xanh còn phân tán và gặp nhiều điểm nghẽn.
2. Đánh giá các điểm nghẽn trong khơi thông các nguồn vốn cho khu vực tư nhân
2.1. Về cơ chế, chính sách: Việt Nam đã xây dựng hệ thống pháp luật đa tầng nhằm huy động nguồn lực cho khu vực tư nhân, song tính đồng bộ, ổn định và nhất quán còn hạn chế. Dù nhiều quy định đã được cải cách theo hướng thông thoáng, quá trình thực thi vẫn phát sinh thủ tục, cách hiểu và áp dụng khác nhau giữa các địa phương, cùng với độ trễ của văn bản hướng dẫn. Những bất cập này làm tăng chi phí tuân thủ, rủi ro đầu tư và tâm lý e ngại của doanh nghiệp tư nhân.
Điều cốt lõi để thúc đẩy khu vực tư nhân là đổi mới tư duy quản lý, từ kiểm soát sang kiến tạo, từ né tránh rủi ro sang chủ động nhận diện, phòng ngừa và chấp nhận thử nghiệm. Vấn đề hiện nay không phải thiếu luật mà là chưa đổi mới tư duy xây dựng chính sách vẫn theo kiểu “hỗ trợ theo khả năng cung cấp của Nhà nước”, điển hình là Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017, các văn bản hướng dẫn đã tạo hành lang pháp lý nhưng hiệu quả hỗ trợ còn hạn chế. Đồng thời, các quy định về kinh tế số, kinh tế tuần hoàn, chuyển đổi xanh, năng lượng tái tạo và đổi mới sáng tạo vẫn chưa đầy đủ, gây khó khăn cho doanh nghiệp trong tiếp cận vốn và tham gia các dự án lớn.
2.2. Về năng lực cán bộ quản lý: thực tế cho thấy một bộ phận cán bộ còn tâm lý né tránh, sợ sai và năng lực cập nhật pháp luật chưa đồng đều vẫn cản trở hiệu quả thực thi. Do đó, cần hoàn thiện thể chế, tạo môi trường kinh doanh minh bạch, ổn định, đồng thời đổi mới tư duy quản lý theo hướng đồng hành, kiến tạo, lấy doanh nghiệp làm trung tâm, cắt giảm thủ tục và hạn chế chồng chéo trong thanh tra.
2.3. Về khu vực tư nhân: điểm nghẽn lớn trong khu vực tư nhân là vốn và chuyển đổi số. Đa phần doanh nghiệp tư nhân là doanh nghiệp nhỏ và siêu nhỏ (gần 70% doanh nghiệp ngoài nhà nước có vốn dưới 10 tỷ đồng và hơn 81% sử dụng dưới 10 lao động). Vì thế ít đổi mới mô hình kinh doanh, thiếu liên kết chuỗi giá trị và thiếu kết nối với các khu vực kinh tế khác, chưa đầu tư hợp lý vào nghiên cứu & phát triển, chậm chuyển đổi số. Nhiều SMEs chưa tham gia hiệu quả vào chuỗi giá trị toàn cầu; liên kết giữa họ với khu vực doanh nghiệp nhà nước và doanh nghiệp FDI lỏng lẻo. Trình độ quản trị doanh nghiệp, khả năng tuân thủ các tiêu chuẩn quốc tế về môi trường, lao động và trách nhiệm xã hội chưa cao, khiến nhiều doanh nghiệp gặp khó khăn khi mở rộng thị trường xuất khẩu và tham gia các Hiệp định thương mại tự do thế hệ mới. Việc đáp ứng các tiêu chuẩn về môi trường, phát thải và phát triển bền vững đòi hỏi nguồn lực tài chính và công nghệ đáng kể, trong khi đây lại là điểm yếu của phần lớn doanh nghiệp tư nhân hiện nay. Còn khu vực hộ kinh doanh đang gặp khó khăn ngày càng lớn từ chi phí tuân thủ và thay đổi chính sách thuế. Có thể sự thay đổi này theo hướng hiện đại trong trung hạn là tốt, nhưng trước mắt chưa thực sự phù hợp với doanh nghiệp siêu nhỏ và hộ kinh doanh. Tiến trình chuyển đổi hộ kinh doanh lên doanh nghiệp diễn ra chậm do lo ngại về thủ tục, kế toán, bảo hiểm và thanh tra. Như vậy niềm tin của doanh nghiệp, hộ kinh doanh và người dân vào chính sách và thực thi chính sách cũng là một trở ngại khi khả năng dự báo chưa cao.
3. Giải pháp thúc đẩy huy động và phân bổ nguồn lực tài chính cho khu vực tư nhân
Thứ nhất: về chính sách, pháp luật
Để tăng niềm tin thị trường, các yếu tố định hướng chính sách cần rõ ràng, khung pháp lý tin cậy, thông tin minh bạch từ phía nhà quản lý có ý nghĩa then chốt. Vấn đề pháp lý ở đây phải quy định rõ quyền sở hữu tài sản tự do kinh doanh và cạnh tranh bình đẳng (Ví dụ sở hữu tài sản lâu dài hay có thời hạn phải rõ ràng…). Với vai trò lập quy và quản lý nhà nước, cần tiếp tục đẩy mạnh cải cách thể chế theo hướng kiến tạo môi kinh doanh, chú trọng nâng cao khả năng hấp thụ thực chất. Cụ thể:
Cần thống nhất quy định, thủ tục và chuyển đổi số giữa các cấp, khắc phục tình trạng áp dụng pháp luật không đồng nhất. Chính sách cần được xây dựng từ thực tiễn, gắn với tổ chức thi hành; văn bản hướng dẫn phải ban hành đồng thời, đơn giản hóa thủ tục và giảm chi phí tuân thủ cho khu vực tư. Qua đó, pháp luật thực sự trở thành công cụ kiến tạo phát triển.
Xây dựng và hoàn thiện khung pháp lý nên được soạn theo các nguyên lý “cứng” để đảm bảo tính ổn định, lâu dài của luật. Không gây khó trong thực hiện và phối kết hợp giữa các bên liên quan, khắc phục điểm nghẽn tín dụng nhưng không làm phân tán nguồn lực quốc gia. Rà soát kỹ các luật, văn bản dưới luật để khắc phục chồng chéo, hoặc không phù hợp với điều kiện hiện nay (Luật Hỗ trợ doanh nghiệp nhỏ và vừa). Như vậy mới tạo niềm tin của cộng đồng doanh nghiệp nói chung, hộ kinh doanh vào chính sách ban hành.
Cần sớm ban hành các quy định, tiêu chuẩn rõ ràng cho kinh tế số, kinh tế tuần hoàn, chuyển đổi xanh, năng lượng tái tạo và đổi mới sáng tạo, tài chính xanh… để thống nhất về mặt quản lý nhà nước và dễ dàng trong triển khai. Cần chuyển đổi tư duy “quản trị theo rủi ro” chung cho các sản phẩm dịch vụ và thể hiện nhất quán trong khung pháp lý chung, thay vì quy định cứng và riêng biệt cho từng sản phẩm dịch vụ trong từng ngành
Thứ hai: xây dựng các chương trình hỗ trợ và tái cấu trúc các kênh huy động và phân bổ vốn
Cần xây dựng các chương trình hỗ trợ tài chính nhằm khuyến khích khu vực tư nhân đầu tư vào công nghệ số, trí tuệ nhân tạo, dữ liệu lớn… qua các hình thức như ưu đãi thuế, hỗ trợ lãi suất, tín dụng ưu đãi, đồng tài trợ cho các dự án này. Đẩy nhanh việc tái cấu trúc hệ thống thị trường tài chính truyền thống (thị trường tiền tệ, TTCK, thị trường tín dụng ngân hàng, ngành quỹ…) trên cơ sở Chiến lược phát triển tầm nhìn đến năm 2030 của từng ngành.
Đối với TTCK: rất cần rà soát kỹ các chính sách ưu đãi thuế, ưu đãi vốn/lãi suất, ưu đãi chi phí phát hành, hỗ trợ kỹ thuật. Có thể nghiên cứu áp dụng cơ chế “Luồng ưu tiên” (Fast-track) trong niêm yết và giảm chi phí phát hành cho các doanh nghiệp tư nhân khi phát hành và luân chuyển các trái phiếu xanh, cổ phiếu, các công cụ phái sinh xanh so với việc phát hành và niêm yết các chứng khoán cơ sở trong các ngành không cần ưu tiên.
Chú trọng quản lý và quá trình vận hành các sàn giao dịch mới như sàn giao dịch carbon tại HNX, mặc dù thị trường này cần tới thời gian làm quen và hoàn thiện.
Thúc đẩy phát triển ngành quản lý quỹ và đa dạng các quỹ. Đây là chiến lược lâu dài, cần đến nỗ lực của Ủy ban Chứng khoán Nhà nước, các công ty quản lý quỹ, cũng như nhận thức của nhà đầu tư cá nhân trong nước. Cần quan tâm phát triển các quỹ VC, quỹ thị trường tiền tệ, quỹ REITs.
Đối với ngành bảo hiểm: cần nghiên cứu, thí điểm và ứng dụng các sản phẩm bảo hiểm mới như bảo hiểm trách nhiệm nghề nghiệp trong các công ty đại chúng; sản phẩm bảo hiểm xanh dành cho năng lượng tái tạo; sản phẩm bảo hiểm trong lĩnh vực cybersecurity, dữ liệu cá nhân, bảo hiểm trí tuệ nhân tạo (AI) cho doanh nghiệp đang ứng dụng AI; sản phẩm bảo hiểm rủi ro hạn hán và thiếu nước cho các nông hộ; các sản phẩm bảo hiểm về bảo vệ tài nguyên thiên nhiên và sức khỏe cộng đồng trước các tác động của suy giảm đa dạng sinh học… Đây là những vấn đề cần được quan tâm và nhanh chóng triển khai.
Ở Việt Nam thị trường tài sản số rất có triển vọng phát triển mạnh. Chính phủ đã cho phép cơ chế thử nghiệm về tài sản mã hóa, Ngân hàng Nhà nước, Bộ tài chính và các cơ quan liên quan cần làm rõ các vấn đề pháp lý khi tài sản mã hóa tham gia vào giao dịch tín dụng và các kênh huy động vốn (quyền đối với tài sản, lưu ký, định giá…) về cơ chế thử nghiệm có kiểm soát (sandbox) trong lĩnh vực chứng khoán, bảo hiểm.
Đối với IFC cần tập trung nghiên cứu các sản phẩm tài chính mới để huy động nguồn vốn trung dài hạn cho kết cấu hạ tầng trọng điểm, như trái phiếu Chính phủ quốc tế, trái phiếu chính quyền địa phương, trái phiếu hạ tầng, các sản phẩm Fintech, sandbox số hóa tài sản thực, các sản phẩm gắn với tài chính hàng không, tài chính hàng hải, tài chính xanh, quản lý tài sản… Cấu trúc sản phẩm tài chính này tạo ra hàng hóa cho vận hành IFC.
Tạo điều kiện cho PPP phát triển để gia tăng nguồn vốn dài hạn cho khu vực tư. Điều cần nhất ở đây là niềm tin giữa nhà nước và doanh nghiệp, tiếp đó là các công cụ bảo lãnh và cơ chế chia sẻ rủi ro.
Thứ ba: khai thác nguồn lực tài chính từ khu vực tư nhân
Nguồn lực tài chính khu vực tư nhân rất lớn, nhưng để huy động hiệu quả cần củng cố niềm tin, bảo vệ quyền sở hữu, quyền tài sản và quyền tự do kinh doanh. Hoàn thiện chính sách theo hướng lấy doanh nghiệp làm trung tâm sẽ khuyến khích đầu tư; đồng thời cần nâng cao năng lực quản trị và hiểu biết tài chính, qua đó giảm chi phí vốn và chi phí tuân thủ.
Thứ tư: tạo mọi điều kiện để khu vực tư tham gia thị trường vốn
Đối với TTCK cần phát triển một số tổ chức xếp hạng tín nhiệm, đồng thời khích lệ các doanh nghiệp tư nhân huy động vốn qua phát hành trái phiếu doanh nghiệp. Đối với các cá nhân khuyến khích đa dạng các kênh đầu tư, không chỉ đơn thuần gửi tiết kiệm tại các ngân hàng. Đây là biện pháp có ý nghĩa lâu dài trong việc đáp ứng nhu cầu vốn trung và dài hạn của khu vực doanh nghiệp nói chung, doanh nghiệp tư nhân, hộ kinh doanh nói riêng.
Phát triển thị trường tài chính thay thế: xu hướng thị trường này phát triển với tốc độ cao trong một hệ sinh thái tiêu dùng ngày càng lớn mạnh. Việc pháp điển hóa các hình thức tín dụng trên thị trường này sau thời gian thử nghiệm cũng là giải quyết nhu cầu vốn và thu hút vốn trong khu vực tư nhân, giảm áp lực vay vốn lên thị trường tín dụng chính thức.
Thứ năm: phân bổ nguồn lực tài chính theo hiệu quả sử dụng
Trong bối cảnh nguồn lực hạn chế, cần ưu tiên vốn cho năng suất, đổi mới sáng tạo, chuyển đổi xanh, sản phẩm giá trị gia tăng cao và hạ tầng thiết yếu, đồng thời phân bổ theo rủi ro để tối ưu lợi nhuận và bảo toàn vốn. Điều kiện tiên quyết là minh bạch thông tin doanh nghiệp và vai trò kiến tạo của Nhà nước trong hoàn thiện thể chế, giảm rủi ro, bảo đảm cạnh tranh bình đẳng và cơ chế chia sẻ rủi ro. Các tổ chức tín dụng cần ưu tiên doanh nghiệp tư nhân có khả năng dẫn dắt chuỗi giá trị, ứng dụng công nghệ và nâng cao năng lực cạnh tranh trong nước và quốc tế.
PGS. TS. Nguyễn Thị Mùi, PGS. TS. Lê Hoàng Nga
Nguồn: Trung tâm Thông tin kinh tế, tài chính và thống kê
Tài liệu tham khảo
1. Bộ Tài chính (2026), Báo cáo tiến độ triển khai thị trường vốn xanh và lộ trình phát hành trái phiếu chính phủ xanh tại Việt Nam.
2. Blake, D (2026), Pension Finance.
3. Báo Tài chính - Đầu tư (2026), Hội thảo “Tái cấu trúc các kênh dẫn vốn”.
4. VCCI (2025, 2026), Báo cáo khảo sát của VCCI năm 2025 và 2026.
5. Ngân hàng Nhà nước (2026), Báo cáo hoạt động ngân hàng 7 tháng đầu năm 2026 và định hướng điều hành những tháng cuối năm 2026.
6. Anh Minh (2025), Tạp chí Khoa học và công nghệ, Trong năm 2024, gần 150 quỹ đầu tư mạo hiểm hoạt động tại Việt Nam.
7. Hoàng Việt (2026), Báo Đấu thầu - Báo Tài chính - Đầu tư, Huy động 1.500 tỷ USD giai đoạn 2026-2030: Ngân hàng đã đến ngưỡng, thị trường vốn gánh vác cách nào?
8. Hội nghị tài chính xanh Việt Nam (6/8/2026), Nơi dòng vốn xanh kết nối cơ hội đầu tư.
9. Tạp chí Kinh tế Sài Gòn các số 8&9, số 17, 19 năm 2026.
Thực hiện Chương trình công tác 6 tháng cuối năm 2026 của Viện Nghiên cứu Chính sách và Chiến lược, Đoàn công tác ...
Ngày 14/10/2026, tại trụ sở Ban Chính sách, chiến lược Trung ương, đồng chí Đặng Đức Anh, Quyền Viện trưởng Viện Nghiên cứu Chính sách và ...
Ngày 9/10/2026, tại trụ sở Ban Chính sách, chiến lược Trung ương, thừa ủy quyền của Lãnh đạo Viện, đồng chí Nguyễn Anh Dương, Trưởng phòng Nghiên ...
Ngày 06/10/2026, Đoàn công tác của Viện Nghiên cứu Chính sách và Chiến lược do đồng chí Nguyễn Hoa Cương, Phó Viện trưởng làm ...
Ngày 8/10/2026, tại trụ sở Bộ Công An, Đoàn công tác của Viện Nghiên cứu Chính sách và Chiến lược, Ban Chính sách chiến ...
Ngày 06/10/2026, tại Trung tâm Phụ nữ và Phát triển (Hà Nội), Viện Nghiên cứu Chính sách và Chiến lược tổ chức Hội thảo “Tăng ...
Sáng ngày 23/9/2026, tại trụ sở Ban Chính sách, chiến lược Trung ương, đồng chí Đặng Đức Anh, Quyền Viện trưởng Viện Nghiên cứu Chính sách ...
Ngày 25/9/2026, tại trụ sở Ban Chính sách, chiến lược Trung ương, thừa ủy quyền của Lãnh đạo Viện, đồng chí Nguyễn Anh Dương, Trưởng phòng ...
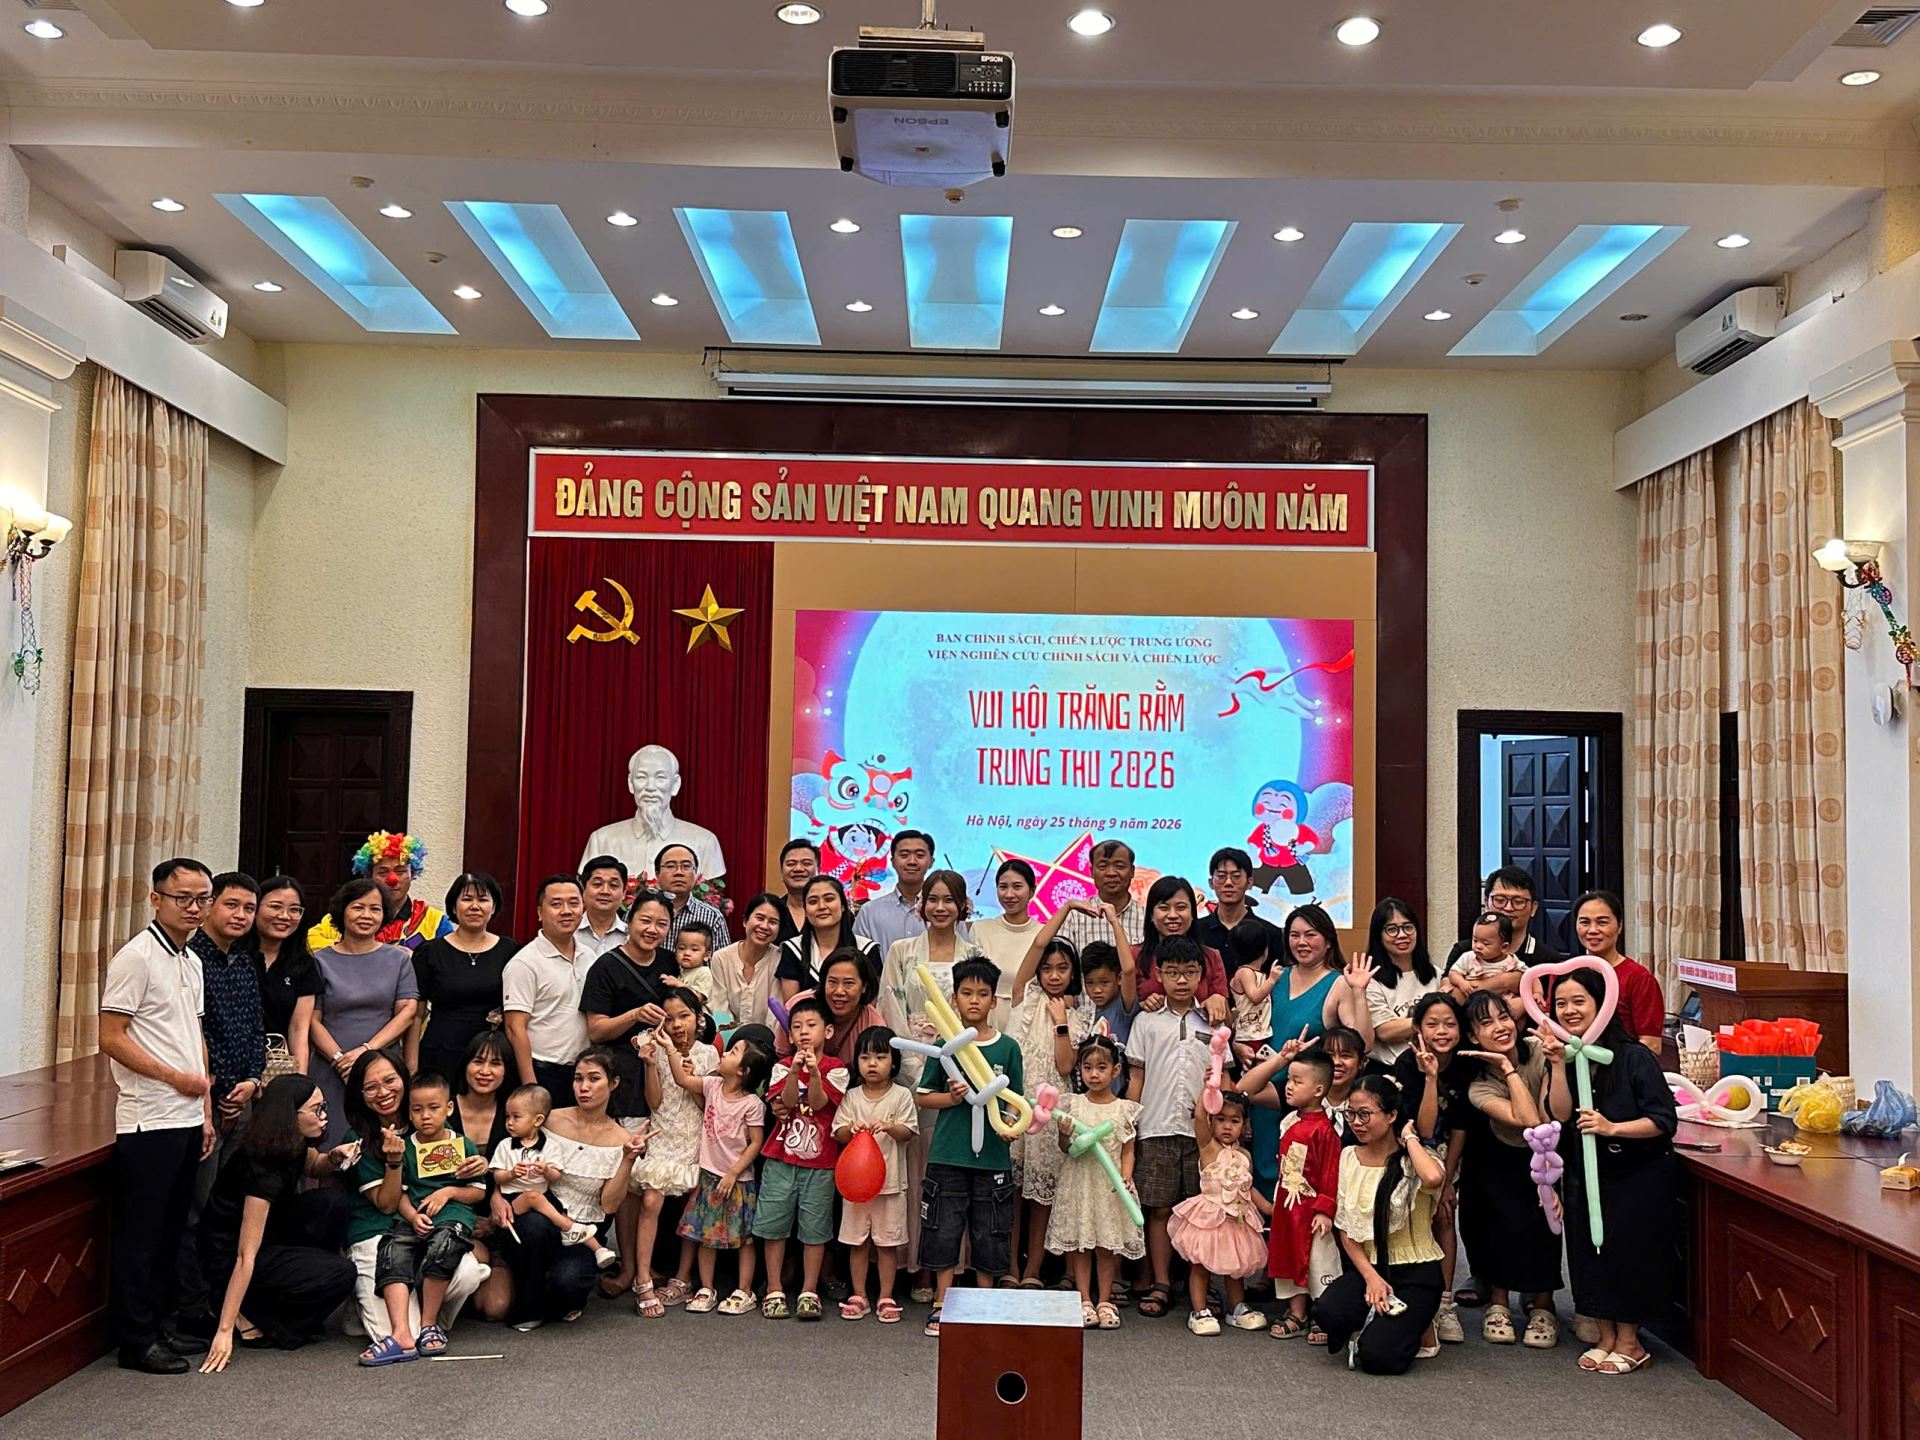
Với mong muốn mang đến cho các em nhỏ một mùa Trung thu trọn vẹn yêu thương, ngập tràn niềm vui và tiếng cười, tối ngày 25/9/2026, Viện Nghiên cứu ...
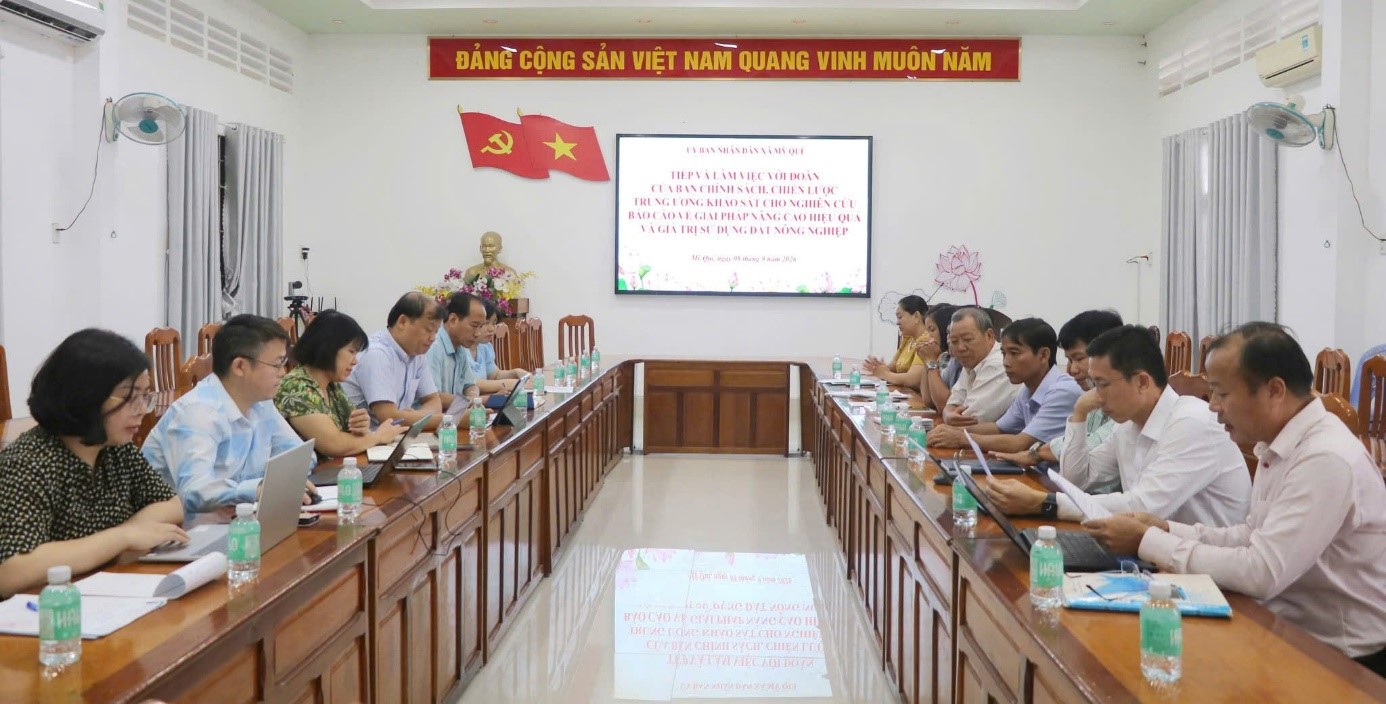
Đoàn công tác của Viện Nghiên cứu Chính sách và Chiến lược do đồng chí Nguyễn Hoa Cương, Phó Viện trưởng làm Trưởng đoàn đã làm việc với các cơ quan, ...

